☕️ Editor’s Note

今天是 2023 年 4 月 27 日,您看到的是第 165 期 AI Insider。

本期「大模型」专栏首先关注 Google DeepMind 成立的前因后果;而大模型之于云计算的影响,也在本周阿里云伙伴大会以及微软财报分析师会议上得以充分体现。

「云」专栏继续探讨阿里云伙伴大会上一系列举措,以及微软、Google 的云计算成绩单;「计算」专栏通过一份报告了解中美之间的芯片封锁和反封锁现状并分析 ARM 的转型计划等。

接下来,欢迎和我一起复盘近期围绕计算与智能的行业关键事件。

大模型

大语言模型的市场变化非常快。Alphabet 宣布将该公司的两支 AI 团队——Google Brain 和 Deep Mind——正式合并,CEO 皮查伊在官方博客里强调,新成立的部门是为了应对快速变化的产业需求,「帮助我们更安全和负责任地建立更有能力的系统」。

新成立的部门被命名为「Google DeepMind」,由原 DeepMind 负责人 Demis Hassabis 领导,而 Google Brain 原来的老板 Jeff Dean 转任 Google 首席科学家,直接向皮查伊汇报。

Google DeepMind 的成立,被认为是 Google「兵合一处」应对「微软+OpenAI」的重要举措,Demis Hassabis 在另一份声明中指出,通过 Google DeepMind,Google 可以全面整合人才、算力、基础设施与资源方面的优势,从而为创建新的 AI 产品提供坚实基础。

在我看来,Google 正在找到自己的节奏,一方面大模型的发展还处于早期的拓荒阶段,除了微软抢跑一个身位之外,其他巨头——从 Google 到亚马逊、苹果以及阿里巴巴——都几乎处于一个位置,股价的动荡与舆论的口诛笔伐,更多的还是因为 Google 成了一个靶子——就像曾经的 Fecebook 一样,与技术实力并没有太大关系。

另一方面,Google 在大模型领域拥有拥有自己的优势:

  • 人才:拥有 DeepMind 和 Google Brain 两支业界顶尖的团队,如今整合到一起;
  • 基础设施:资金优势与自研 TPU 的组合,确保算力供应;
  • 应用:Google 在 B 端和 C 端拥有丰富的应用场景,从 GCP 到 Android 生态,能够覆盖众多应用落地;

此前作为「独立公司」的 DeepMind,尽管在生物(蛋白质结构)、化学等领域推出一系列重磅研究,但在如何赚钱以及如何长久赚钱方面一直没有好的方向,此次新成立的「Google DeepMind」,将让这家公司重新回到 Google 大家庭,不再为营收、成本方面的事情所担心,这或许会成为 Google AI 发展的又一个关键时刻。

此前的几期会员通讯里,我多次谈到大模型对于包括云、芯片市场的影响,本周,阿里云在 2023 合作伙伴大会上宣布推出「千问专属大模型」,根据阿里云的说法,千问专属大模型的能力和知识与千问通用模型无异,阿里云将通过产品化的方式,与行业生态伙伴合作,结合行业(企业)数据和场景需求,「打造专属大模型,并集成进自己的整体解决方案中」。

结合咨询公司 Accenture 的分析报告,企业正在从「消费大模型」到「定制大模型」转变,通过大模型——包括但不限于文本、图像——完成原有应用或服务的改造,这是巨大的市场增长机遇,也是阿里云智能总裁张勇此前谈到的「智能原生」的出发点。

无独有偶,本周微软也透露了大模型在 Azure 云上的成绩单,根据微软 CEO 纳德拉给出的数据,目前已经有超过 2500 个客户利用 Azure 获取 OpenAI 的大模型服务,客户数量季度环比增长了 10 倍,其中不乏梅赛德斯·奔驰、壳牌这样的大公司,最新的消息是,美国电子病历巨头 Epic 公司也成为 Azure OpenAI 服务的客户。

马克·扎克伯格本周在 Meta 新一季财报分析师会议上表示,该公司计划在其应用程序中集成更多生成式 AI 的特性,但并未透露如何在诸如 WhatsApp 等应用里进行功能创新。

而就在财报发布之前,路透社的一篇独家报道,展示了这家公司如何在大模型竞争中落后于其他巨头:

  • Meta 公司缺乏 AI 基础设施的规划,在自研芯片与购买英伟达 GPU 方面左右摇摆,最后花了数十亿美元购买英伟达 GPU,还对数据中心等基础设施进行「维修」,以适配 GPU 的计算需求;
  • 软件研发速度缓慢,这也极大影响了 AI 部署与应用的效率;
  • 而大量硬件(特别是芯片)被应用在社交算法或信息流产品中,这也让 Meta 在大模型领域的算力严重不足;

财报分析会议上,扎克伯格直言:「我们在建设 AI 基础设施方面不再落后」。

OpenAI 本周宣布几项旨在保护用户数据隐私的新功能:

  • 用户现在可以禁用 ChatGPT 的对话历史记录,OpenAI 会在 30 天后删除相关内容;
  • 增加对话导出功能;

与此同时,该公司也宣布了 ChatGPT Business 订阅计划,虽然并未透露具体的产品形态,但根据 OpenAI 的说法,这个产品更专注于用户数据保护,确保数据不会成为训练模型的语料。

在网络社区 Reddit 宣布将对使用该社区数据进行大模型训练的公司收费后,编程社区 Stack Overflow 也做出了同样的决定,该公司 CEO Prashanth Chandrasekar 表示同意 Reddit 的做法,「推动大语言模型发展的社区平台绝对应该得到补偿」。

如果结合此前 OpenAI CEO Sam Altman 对于未大语言模型发展方向的思考来看,大模型的发展已经不再仅仅增加参数规模,那么利用诸如 Reddit 和 Stack Overflow 这类社区的高质量数据,会极大降低调参以及优化的成本,加快模型的迭代。

但另一方面,从 Reddit 到 Stack Overflow,一系列在线社区正在意识到自身数据的价值,并开始明码标价地进行售卖,这将对大模型领域的创新、创业产生一定的影响,毕竟,在巨额的 GPU 账单之外,创业公司还要准备一份巨额的高质量数据调取预算,现阶段,仅仅依靠低质量数据训练的模型,其智能水平还无法与成熟的模型抗衡。

几个大模型相关的应用:

  • 本周,对标 ChatGPT 的 Google Bard 更新,增加了对超过 20 种编程语言的支持,并且能够和 Google Colab 实现协同,后者是一个适用于机器学习的编程平台;
  • Snapchat 的新 AI 聊天机器人引发大量用户不满,该应用的评分持续走低;
  • Google Cloud 发布基于大模型对话机制的云安全平台,客户无需学习专业词汇,可直接通过对话了解安全相关的信息;

云上的故事

阿里云。本周的阿里云伙伴大会,作为阿里云智能总裁的张勇,再一次重申该公司的产业定位:

阿里云的核心定位是一家云计算产品公司,生态是阿里云的根基。

张勇更进一步强调,阿里云要坚定走向「产品被集成」,让「产品被集成」说到做到。

为此,阿里云设计了三个不同层级的「集成方案」,供不同的合作伙伴选择:

  • 模型层:启动「千问伙伴计划」,打造「千问专属大模型」;
  • 平台层:把包括钉钉在内的一众产品放在 PaaS 集成体系,强调数据管理和应用快速部署,有望和「被集成的行业模型」形成协同效应;
  • 基础设施层:降低基础云服务价格;

而在云服务销售和分销方面,执掌销售业务近一年的阿里云首席商业官蔡英华给出了一揽子计划,几个要点:

  • 开辟 100 亿元的分销伙伴专属市场规模;
  • 建立历年来最高的佣金率,提前 10 天发放佣金;
  • 让 500 位销售深入合作伙伴企业、举办 600 场营销活动;

这个计划可以看作是去年蔡英华公开表示「坚持伙伴优先」的升级版,我在当时写道,这位阿里云总销售的「华为人」蔡英华,展示了一套「很不阿里」的打法。

财报季。微软、Alphabet 本周发布新一季度财报,微软财报的关键数字:

  • 2023 财年第三季度营收 528.57 亿美元,同比增长 7%;
  • 微软智能云业务营收 220.8 亿美元,同比增长 16%,该部门包括 Azure 公共云、企业服务、SQL Server 和 Windows Server 等;
  • 生产力和业务流程部门营收 175.2 亿美元,同比增长 11%,该部门包括 Dynamics、LinkedIn 和 Office;

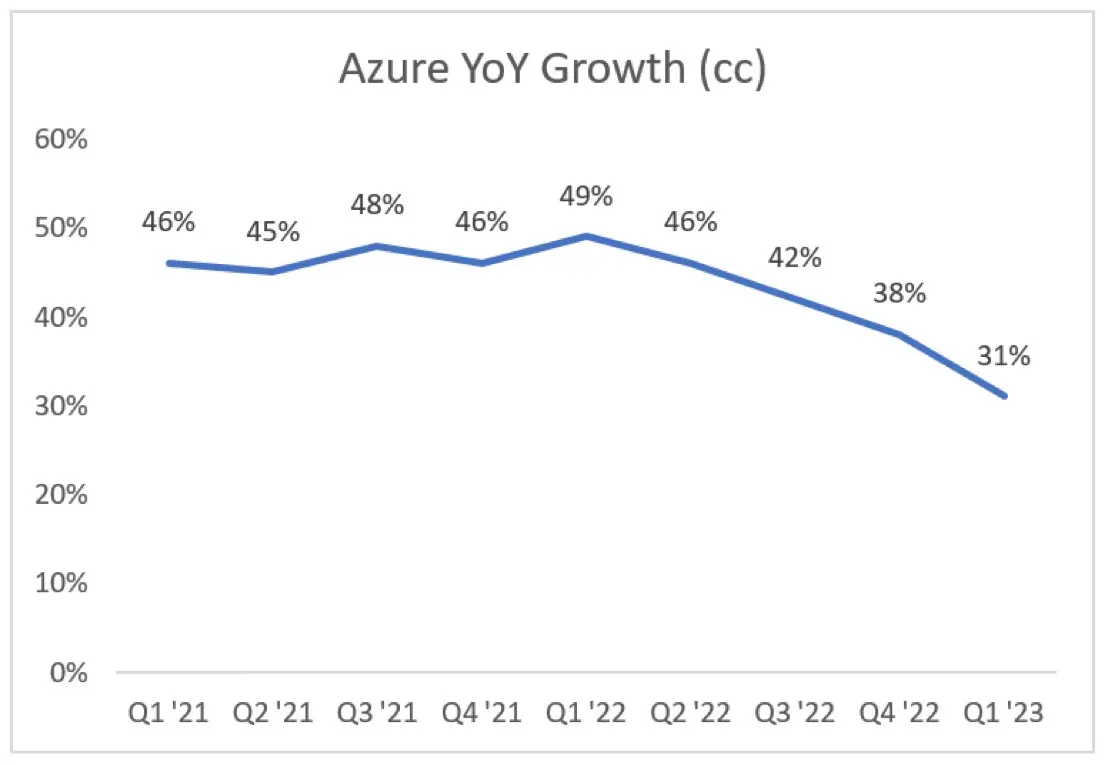
微软依然没有透露 Azure 的营收规模,继续以增长比例表达该业务的发展情况,本季度 Azure 营收同比增长 27%,较前几个季度有所放缓,但仍高于市场预期。

img

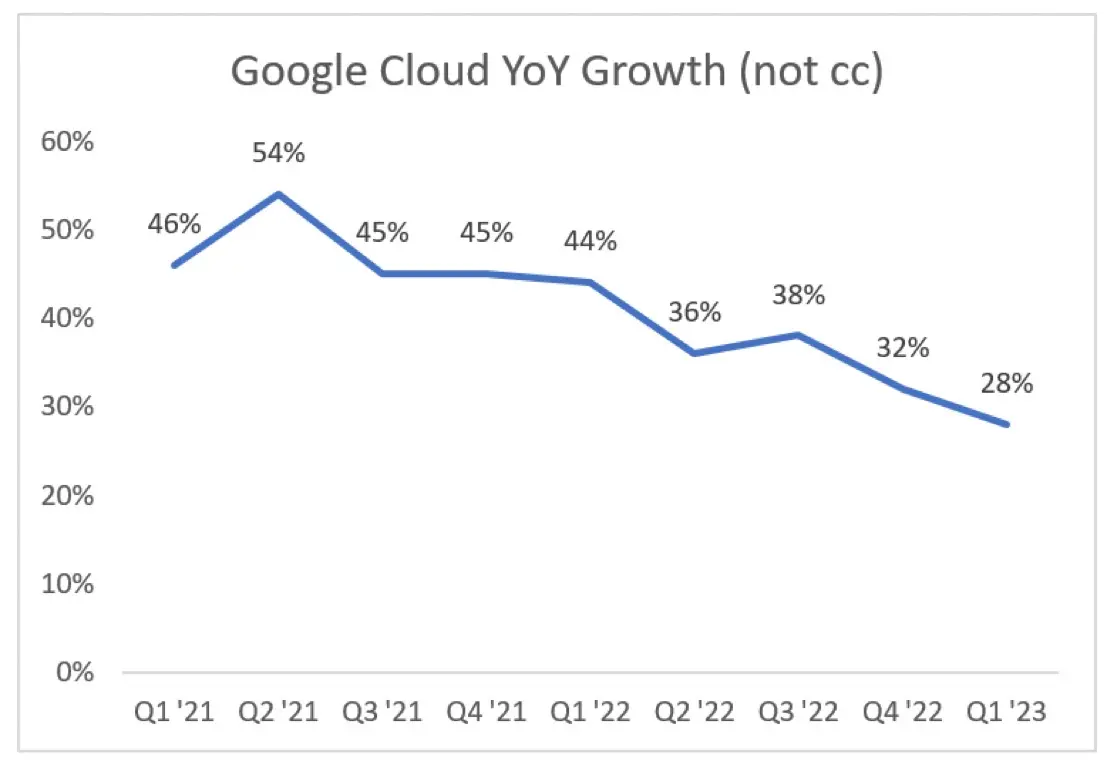
Alphabet 的财报里,云计算业务格外亮眼,季度营收 74.56 亿美元,同比增长 28%,营业利润为 1.91 亿美元,去年同期营业亏损 7.06 亿美元,这是 Google Cloud 首次实现季度盈利。

img

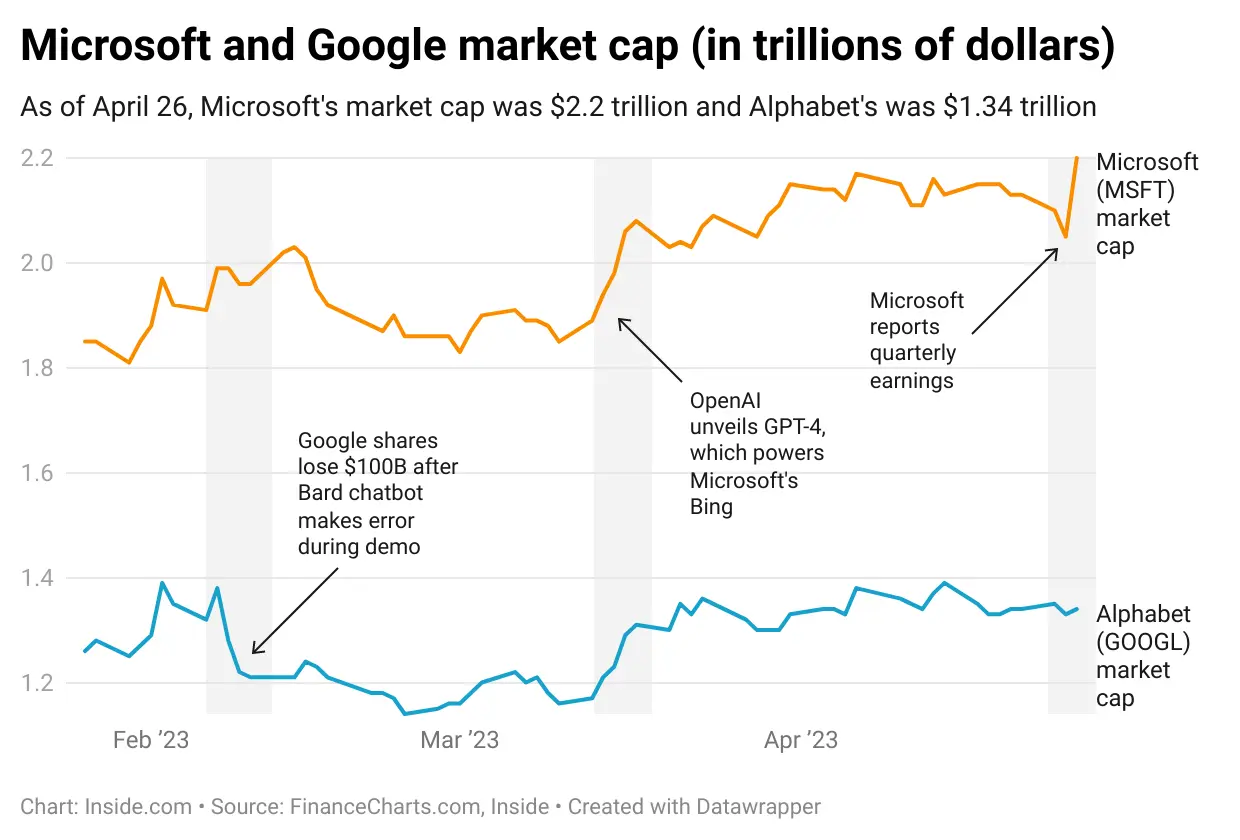
两家公司财报分析师会议上,「AI」或者说「大模型」俨然成为主角,2023 年截止到现在,AI 或大模型深刻影响着两家公司的股价和市值:

img

除了纳德拉透露的 Azure 上使用 OpenAI 的客户大幅增长之外,他还表示,该公司正在推进 Microsoft 365 Copilot 在企业市场与消费市场的落地和变现,而所有这一切都需要持续的投资,微软 CFO Amy Hood 也用这样的表态为资本市场打了一剂预防针:

我们将继续投资于我们的云基础设施,尤其是 AI 相关的支出,以适应客户转型驱动的日益增长的需求。

类似地,皮查伊在面对分析师的提问时,给出了 Google 对于 AI 以及大模型的看法,比如未来会有更多模型集成到 Google 搜索里,或许就是此前 NYT 爆料的 Magi。

计算

地缘政治,在中国启动对美光半导体的网络安全调查之后,FT 援引消息人士的话称,白宫希望韩国芯片公司——三星和 SK 海力士——不要在此期间增加对中国市场的芯片供应,尽管两家韩国公司可以不听话,但这凸显出中美两国在半导体领域的对抗态势,「白宫不希望调查美光的事件影响到美国的相关政策」。

本周,SK 海力士公布的财报显示,公司营收同比下降 58.1%,该季度困损 25 亿美元,已经连续两个季度困损。

关于美国对于中国的芯片封锁,推荐这份分析报告,提供了两个观察视角:

  • 美国政府可以影响的半导体产业或领域有哪些?
  • 中国可以获得的半导体资源又分布在哪里?

另外,报告还探讨了中国半导体发展是否会进一步刺激美国的封锁或制裁。

ARM。此前已经有消息称,ARM 计划调整商业模式,尽管最终方案还未公布,但「涨价」已经是不可避免的事实。更进一步的消息称,ARM 还在尝试设计先进芯片,由此带来的,可能是 ARM 公司定位的变化:

  • 该项目已经持续 6 个月,有一支专门的团队负责该项目;
  • 这个名为「解决方案工程」的部门由芯片资深人员 Kevork Kechichian 负责,他此前拥有恩智浦、高通的职业背景;

这意味着,一旦 ARM 拥有了设计先进芯片的能力,将成为其现有客户们——高通、联发科——的竞争对手,由此带来的,是半导体领域的产业大洗牌,Counterpoint Research 半导体分析师 Brady Wang 如此评价道:

Google 认为它可以展示世界上最好的 Android 操作系统,于是设计发布了 Pixel 手机。微软认为自己是 Windows 大师,所以它创建了 Surface 笔记本产品线。因此,ARM 认为它可以设计一款更好基于 ARM 架构的芯片……

有消息人士称,ARM 的芯片仅仅是开发原型产品,没有销售芯片的计划,不过结合 ARM 最近的一系列举措,试图让 ARM 上市的软银,正在塑造一家全新的 ARM——一家充满控制欲、以赚钱为唯一目的商业公司。

以上就是本期「AI Insider」的全部内容,再次感谢您的支持,有任何问题或建议,欢迎写邮件给我:zhaosaipo@gmail.com 

这封邮件是 Dailyio Pro 及 Premium 的专属内容,但我欢迎您将这封邮件转发给您身边关注或从事 AI 与云计算的朋友。


更新您的邮箱信息
查看网页版
点击这里退订