☕️ Editor’s Note

今天是 2022 年 9 月 27 日,您看到的是第 144 期 AI Insider。

过去一周,阿里云与华为云的出海计划引发众多关注,本期会提供几个思考角度。

在美国一系列以制衡中国为目的的芯片措施陆续出台之后,中国芯片产业被放在了全球媒体、智库的聚光灯之下,本期我会剔除部分「噪音」,让「产业信号」变得清晰一些。

本期还将关注:

  • 英国调查三大云计算公司的市场地位;
  • 英伟达的「算力即服务」产品包;
  • 深度学习「复兴」的十年;
  • 呼叫中心与国际象棋领域的 AI 应用;
  • 图像之外,合成文本/语音数据的应用场景;

接下来,欢迎和我一起复盘近期围绕计算与智能的关键事件。

云

阿里云与华为云抢滩东南亚

过去一周,中国云计算公司的出海行动引发众多关注。

先是华为在泰国举办的「华为全联接大会·曼谷站」上高调宣布一系列海外云计算扩张计划,主要包括:

  • 印尼、爱尔兰的数据中心近期即将提供服务;
  • 预计到今年年底,华为云将布局全球 29 个区域、75 个可用区,覆盖 170 多个国家和地区。
  • 未来三年,华为会面向全球伙伴持续投入 3 亿美金,推动「Huawei Empower Program」全球伙伴计划落地;

几乎与此同时,阿里云也在泰国举办了国际云峰会,其海外计划包括:

  • 未来三年将投入 10 亿美元(约合 70 亿元)建设本地化生态;
  • 计划在波尔图、墨西哥城、吉隆坡、迪拜等地增设 6 个服务中心;

产品层面,阿里云也发布了诸多面向海外市场的新产品:

  • Cloud Enterprise Network (CEN) 2.0:提供全球组网服务;
  • ESSD Auto PL:块存储产品;
  • Lindorm:自研的多模态数据库产品;
  • ACK One:面向云原生的分布式容器管理平台;
  • CloudBox:可完全托管到本地的混合云解决方案;

这些宣言、合作计划与新产品,凸显出华为、阿里对于海外云计算市场的热切追求,其原因也不难理解,一方面,国内云计算的竞争进入到一个「比谁更下沉」的阶段。

在国内市场,云计算公司需要更深入行业的云产品与更广泛的行业合作伙伴,但近几年各大云计算公司对新技术的大量投入,急需一个新的市场去「消化」,并「弥补」一部分成本,此时的「出海」就是一个最佳选择。

其次,无论华为还是阿里,都瞄准了东南亚市场,这是一个与中国有紧密经济联系同时数字化程度又不高的市场,下面一组数字则展示出其巨大的市场潜力:

  • 2021 年东南亚地区的创业公司融资总额 257 亿美元,几乎是一年前的两倍;
  • 来自东南亚 6 个国家的 25 家创业公司跻身「独角兽」,总估值达到 554 亿美元;

之前中国互联网公司成为推动云计算巨头们快速增长的「优质客户」一样,这些东南亚的创业公司最有可能成为云的大客户,由此开辟一个全新的「增长曲线」。比如阿里巴巴目前的战略就是「电商、云计算与国际化」,而「云计算与国际化」的结合,极有可能成为阿里未来增长的关键,根据 Gartner 此前的数据,阿里云在东南亚拥有不小的市场份额,在马来西亚市场份额占比 29.2%,而在印尼市场份额为 22.92%。

鉴于 AWS、微软、Google 也在这个市场深度布局,未来,东南亚市场或许会成为中美云计算巨头们的最大竞技场。


华为上周透露其拉美云计算的新计划,官媒「新华网」称,华为宣布 2023 年将在墨西哥和智利建立新的数据中心。

英国通讯管理局(Office of Communications, 简称 Ofcom)启动对三家美国云计算公司——亚马逊、微软、Goolge——在英市场竞争的调查,调查要点包括整个云计算市场的竞争强度、三家公司在市场上的地位以及这些公司是否限制创新等。

Ofcom 还透露了一个数据:三家云计算公司合计占据英国云基础设施市场 81% 的营收份额。

微软上周更新了其面向太空探索的云计算产品线 Azure Space,目前 Azure Orbital 已正式可用,这是一个利用 Azure 云服务器进行卫星与地面控制的解决方案。

IBM 日前完成对混合云公司 Dialexa 的收购,这是 IBM 今年的第六笔收购,此前包括云计算咨询公司 Sentaca、Neudesic 已相继进入蓝色巨人的体系里。

混合云与 AI 已经成为 IBM 面向未来的产品方向,此次收购 Dialexa,IBM 将获得该公司超过 300 名产品经理、工程师以及数据科学家,他们将被整合到 IBM 咨询业务部门。

计算

中国芯片产业的另一面:注销、融资困难与出货量下滑

在美国一系列以制衡中国为目的的芯片措施陆续出台之后,中国芯片产业被放在了全球媒体、智库的聚光灯之下,特别数字层面的一系列新变化,诸如投资融资交易数量、融资额、产品出货量等等无一不是重点关注的维度。

先看几个数字:

  • 《南华早报》援引企查查的数据显示,截止到 2022 年 8 月,今年中国境内已经有 3470 家芯片相关的公司注销,这里的「芯片」既包括其公司或产品名称,也包括其经营范围;
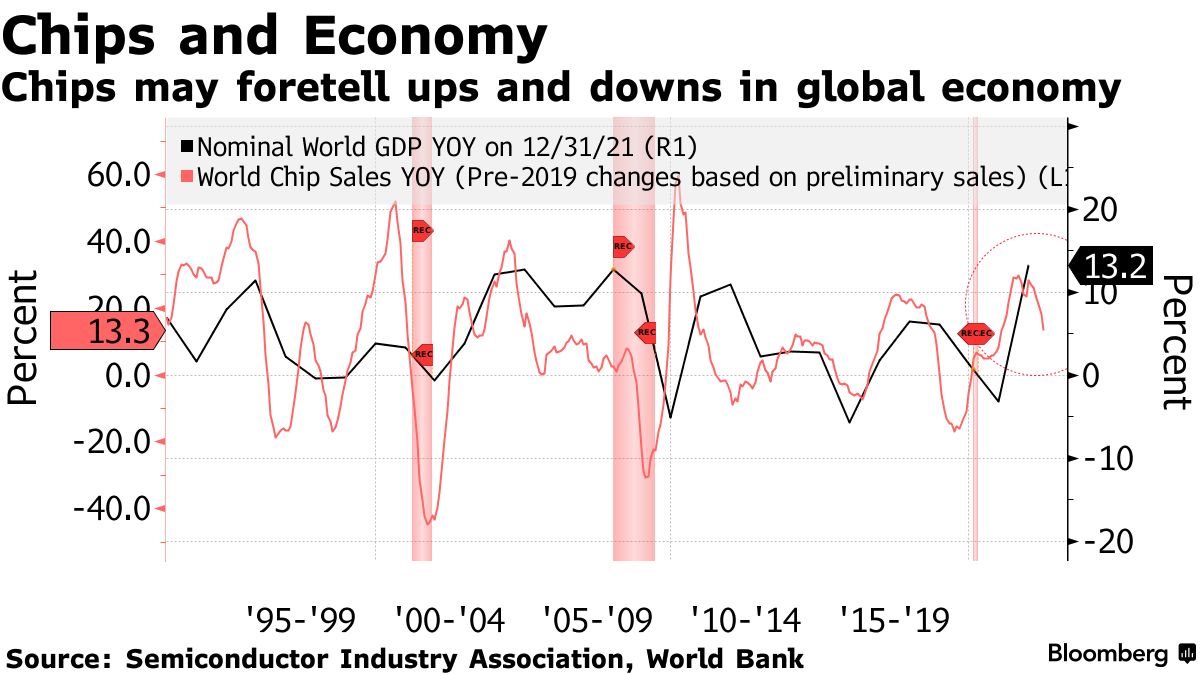
  • 国家统计局公布的数字称,8 月份半导体产品出货量下降 24%,创下 1997 年有记录以来最大单月跌幅,交易量也是自 2020 年 10 月以来的最低值;

《南华早报》在另一篇报道里指出,疫情防控或许可以部分层面解释 8 月半导体产业疲软,但还有两个值得注意的方面:其一,中国半导体出货量已经连续两个月出现下滑;其二,即便是在疫情影响最大的上海和苏南地区,4、5 月份的时候还能保持不错的增长势头。

与此同时,科技媒体「雷锋网」持续跟进中国 AI 芯片创业领域的最新动态,情况也不容乐观。

一方面,全球宏观经济变冷的影响,也让中国 AI 芯片创投领域出现了些许不同,过往随随便便通过几张 PPT 就能拿下几千万甚至上亿人民币融资的时代一去不复返,投资机构变得更为谨慎,而创业公司为获得融资,不断刷新商业竞争的底线:

为了阻碍竞争对手融资,一家芯片公司找竞争对手公司的离职员工挖黑料,找第三方机构出一份尽调报告一对一发给投资人,投资人收到尽调报告后质疑其可信度,找撰写报告的机构确认,机构支支吾吾回复说是实习生写的,这种手段有些拙劣。

另一方面,即便是在产品层面有所突破的公司,当进入商业化落地阶段,特别是软件适配与调试,其难度并不亚于研发一款芯片。

软件都是和场景相关的,想要把软件做好,只能接近客户,深入业务。不仅要和客户负责系统的人谈,还要和运维、业务场景、算法的人深入沟通,否则很难把软件做好……

上述这些信息与中国官方媒体所传达的信息有诸多出入,除了新闻与宣传之间的区别之外,我认为还需要厘清几个要点。

其一,半导体的链条非常长,在国产化替代的大趋势之下,从地方政府、投资机构与创业公司,不同利益体都会有不同考量,或投资或投机的产业现状,一定会淘汰一批良莠不齐的公司,所以单纯地看企业注销数字并没有多大意义。

其二,半导体的产品类型多样化,在我们熟悉的 CPU、GPU 之外,还有更多其它类型的芯片,如果以消费电子产业来看,芯片的需求的确在下降,这也是包括英特尔、英伟达等公司目前被华尔街分析师不看好的主要原因,但在工业控制或汽车领域,芯片的需求一直非常旺盛,也因此,仅仅以芯片出货量去判断产业的发展情况,多少有失偏颇。

img

其三,芯片创业公司的成长需要耐心,它的发展不同于互联网公司的规模化扩张方式,也和单纯的硬件公司不同,无论是 CPU 还是 GPU 公司,在基础的芯片性能之外,软件的适配与生态的构建才是核心竞争力,这也是英伟达目前不可替代的根本原因所在。


继续聊英伟达,「英伟达会成为一家云服务公司吗?」这是一位朋友上周观摩英伟达 GTC 大会之后发来的感叹,的确,如果你以 GPU 产品供应商的视角去看,此次英伟达发布的不过是多款面向不同场景的 GPU 产品,但如果以「算力即服务」的角度去重新审视英伟达的这些产品,或许可以看出这家芯片巨头的未来方向,包括:

  • 元宇宙算力服务商;
  • 大模型算力服务商;

前者对应 Omniverse Cloud,这是一款兼具 IaaS 与 SaaS 能力的云服务产品,开发者可以通过传统的计算实例或者新的容器服务,部署自己的元宇宙应用。

后者则是以 BioNeMo LLM 服务和框架为主,英伟达构建了一个庞大的语言大模型算力基础设施,面向制药公司、生物创业公司等提供相应的大模型训练服务。

当然,英伟达还在不断更新芯片产品线。全新的 H100 Tensor Core GPU 已经开始投产,预计下月将正式发往第一批客户手里,包括戴尔、联想在内的多家公司,将成为这款强大 GPU 的重要客户。

值得一提的是,英伟达 CEO 黄仁勋称,该公司会向中国客户提供基于 Hopper 架构,且不受美国政府限制的替代版本,足够满足中国市场绝大多数的需求。


孙正义将在下月访问韩国,这是软银掌门人三年内首次访韩。路透社援引分析师的话称,孙正义此次首尔之行,或是与三星探讨 ARM 的未来融资,比如成立一个针对 ARM 的投资财团,从而在资金充裕的情况下确保 ARM 的中立性。

此前,包括英特尔、高通在内的多家芯片公司,都有意投资 ARM。

Google 与美国商务部国家标准与技术研究所(NIST)达成一项合作,希望进一步降低芯片设计与研发的成本,根据协议,Google 将投入大部分资金用于设备采购与产线搭建,而 NIST 将联合大学进行二次研发,所有合作都会基于开源的架构进行。

AI+X

2012 年,深度神经网络领域的技术突破奠定了过去十年所有 AI 发展的基础,可以毫不夸张地说,没有十年前深度学习的发展,就没有当下我们所谈的人工智能。

十年过去了,亲自见证这个历史时刻的 Geoffrey Hinton 日前在接受采访时认为,深度学习远没有达到所谓的「极限」,持类似观点的还有 Meta AI 研究负责人 Yann LeCun 以及斯坦福大学计算机教授、ImageNet 发起人李飞飞。

科技媒体 VB 试图勾勒出过去十年深度学习领域的进步与遗憾,事实上,最近几年围绕深度学习是否是 AI 未来的争论从来没有停止过,Gary Marcus 曾有过一个知名的比喻:

深度学习研究者们建造了一个更好的楼梯,但一个更好的楼梯并不一定能让你登上月球

Gary Marcus 所言的「月球」就是通用人工智能,现阶段来看,基于深度学习去探索一条通用人工智能之路,几乎不可能。

Gary Marcus 的很多思考都集成在前年出版的 Rebooting AI 一书里,Marcus 在书里还举了哲学家尼克·博斯特罗姆曾想象的一个场景:一台强大的人工智能机器被指示制作回形针,却不知道什么时候停下来,最终把整个世界——包括人——变成回形针。

img

因此,Marcus 指出,当下「人工智能」领域面临一个十字路口:如果坚持现有的方法,那么必须采取更严格的监管,否则最终会走向「回形针」的悲惨结局;另一方面,开启新的研究思路,将因果关系、时空关系纳入到机器学习之中,推动机器产生常识,从而构建起一个值得信任的「人工智能」。

关注几个 AI 应用,Gartner 的预测称,预计到 2026 年,AI 技术可以帮助企业呼叫中心节约 800 亿美元,这其中的关键是聊天机器人与对话式人工智能工具的大量应用,会极大降低当选呼叫中心的人力成本。

Gartner 估计,全球现在大约有 1700 万个呼叫中心,仅有 1.6% 的呼叫是由机器完成,预计到 2026 年这一比例会提升到 20%。

尽管聊天机器人或其他对话工具可以有效减少呼叫中心的人力,但采购和维护这些软件也需要不小的投入。

在深蓝击败卡斯帕罗夫 25 年之后,国际象棋正在进入到一个「人机博弈」的新阶段,利用机器作弊甚至获得世界冠军的事情会越来越多,如果你对这个领域的人机关系感兴趣,不妨花点时间读读这篇调查报道。

我曾经多次谈到合成数据在 AI 技术落地中的重要价值,除了最常见的图像领域,合成数据还在文本/语言领域拥有众多应用场景,比如保险公司 Anthem,通过与 Google Cloud 合作,生成了大量的合成文本数据,以训练和改进该公司自动化保险系统;基因公司 Illumina,也尝试在基因编辑领域引入合成数据,在保护隐私的同时提高其产品的准确性。

图片网站 Getty 宣布禁止售卖通过 AI 生成器(比如 DALL-E)创造的图片,根据该公司 CEO Craig Peters 的说法,禁令是出于对 AI 生成内容合法性的担忧,包括图像、图像元数据的版权都可能会引发后续的版权问题。

目前尚无明确的法律条文涉及 AI 生成图片的合法性,但正如 Verge 所言,Getty 公司如何鉴别这些照片也会面临一系列技术挑战。

关于 DALL-E 模型最新的消息是,OpenAI 已经不再禁止用户上传带有面部信息的图像到 DALL-E 模型,并允许用户做进一步编辑。

最后补充一个感想,在解除居家隔离之后,我经常拿着手机在外面拍照,又尝试诸如 DALL-E 之类的生成模型,就像 Google 资深研究员 François Chollet 所言,AI 生成照片的过程也是在「拍照」:

通过使用关键词(或者向量变换)在隐藏空间中移动,找到一个不错的位置,然后抓拍。

以上就是本期「AI Insider」的全部内容,再次感谢您的支持,有任何问题或建议,欢迎写邮件给我:zhaosaipo@gmail.com 
这封邮件是 Dailyio 的付费邮件,但我欢迎您将这封邮件转发给您身边关注或从事 AI 与云计算的朋友。并希望您向更多人推荐「AI Insider」。

更新您的邮箱信息
查看网页版
点击这里退订